

主にグローバル市場に上場している海運関連株式、海運関連商品および先物運賃契約(FFA)を対象にロング/ショート戦略で高い投資収益を追求することを目的とします。
運用会社は、上場株式を始め非上場企業へのアプローチを行い、海運業界全体のファンダメンタルズ調査の結果に基づいて、上場株式へ投資します。
投資チームは海運会社の保有船舶ごとのキャッシュフローの積み上げといった精緻な評価モデルを用い、長期保有する20~30のコア銘柄を抽出しポートフォリオを構築します。また、必要に応じてペアトレードを行い、下落局面での収益確保を目指すショートポジションをとります。投資先ファンドの純資産価額に対するレバレッジの最大水準は、グロス方式による算定では400%、コミットメント方式による算定では300%です。2026年8月の地域別組入れは、欧州・中東・アフリカ市場47%、北米市場40%、アジア太平洋地域13%です。
・ ファンダメンタル・バリュー投資
・ サブセクターの需給ファンダメンタルズ及び当該分野の企業群に対する厳密なモデリング
・ 投資サイクル全局面でアルファ創出を目指す制約のないアプローチ
・ 基礎的要因の変化に応じて迅速にポジションを変更する運用体制
・ 20~30銘柄の集中ポートフォリオ
・ 株式(約75~90%)及び商品/船舶傭船料先物予約(約10~25%)
・ ネット・レンジ:-50% ~ +100%
・ グロス・レンジ:+80% ~ +200%
・ 年間回転率:約1~2回(過去12ヶ月:1.4回)
<分析>
造船所の動向、船舶別キャッシュフロー予測、広範な専門家からの最新データを取得・検証。
<投資>
ファンダメンタルズ分析に基づき、ミスプライスされた株式に長期投資。また、セクター内でのペアトレードによる投資収益の追求。
<ポートフォリオ構築>
ポジションサイズは以下の要素を組み合わせて決定される:期待リターン、潜在リスク、投資対象全体に対するボラティリティ。ただし、以下の条件に従う:
・ 一銘柄の構築/以下の条件に従って、期待リターン、損失のリスク、ボラティリティを鑑み新規投資はAUMの12.5%まで
・ 一銘柄でAUMの20%を超えない。
・ サブセクターへのエクスポージャーはAUMの±50%
<リスク管理>
AUMの10%を超えるポジションは週次レビュー、評価損がマイナス25%に達した投資先に関してはリスク委員会にて注視。
グローバルな船舶の保有者である船主会社の上場比率は隻数ベースで20%~25%程度、時価総額ベースで20%前後と推定され、多くの船主会社は非上場であることが特徴です。
運用会社は、非上場会社も含むファンダメンタルズ調査を詳細に行うことにより、世界中の船舶需要や傭船コストの動きなどを分析し、上場会社の動向や経済環境などを加味してポートフォリオの構築を行っています。
| 未上場会社への アプローチ |
圧倒的多数の非上場船主会社へのアプローチが、差別化の大きなポイントです。船舶の需要状況や造船スケジュールなどを定期的に取得し、業界動向を綿密に把握して上場会社に対する投資戦略の参考とします。 |
| ギリシャの船主 | ギリシャには、数百のファミリー系船主が存在し大手名門一族が代々船を所有しています。ギリシャ所有船の内、上場会社は15~20%程度と推計されています。 |
| 大手の船主は 非上場 |
① コンテナ容量でシェア1/3を有する船主の世界的大手2社は非上場会社です。 ② 世界No1の船主で世界最大のコンテナ船会社であるMSC(スイス本社)は非上場会社です。 ③ 世界トップクラスのCMA CGM(フランス本社)は非上場会社です。 |
| 上場は 20%程度 |
世界の船隊の資産総額は2.0~2.5兆ドルと推計されている一方、上場海運株の時価総額を約4,500億ドルとすると、上場会社の比率は20%程度になります。 |
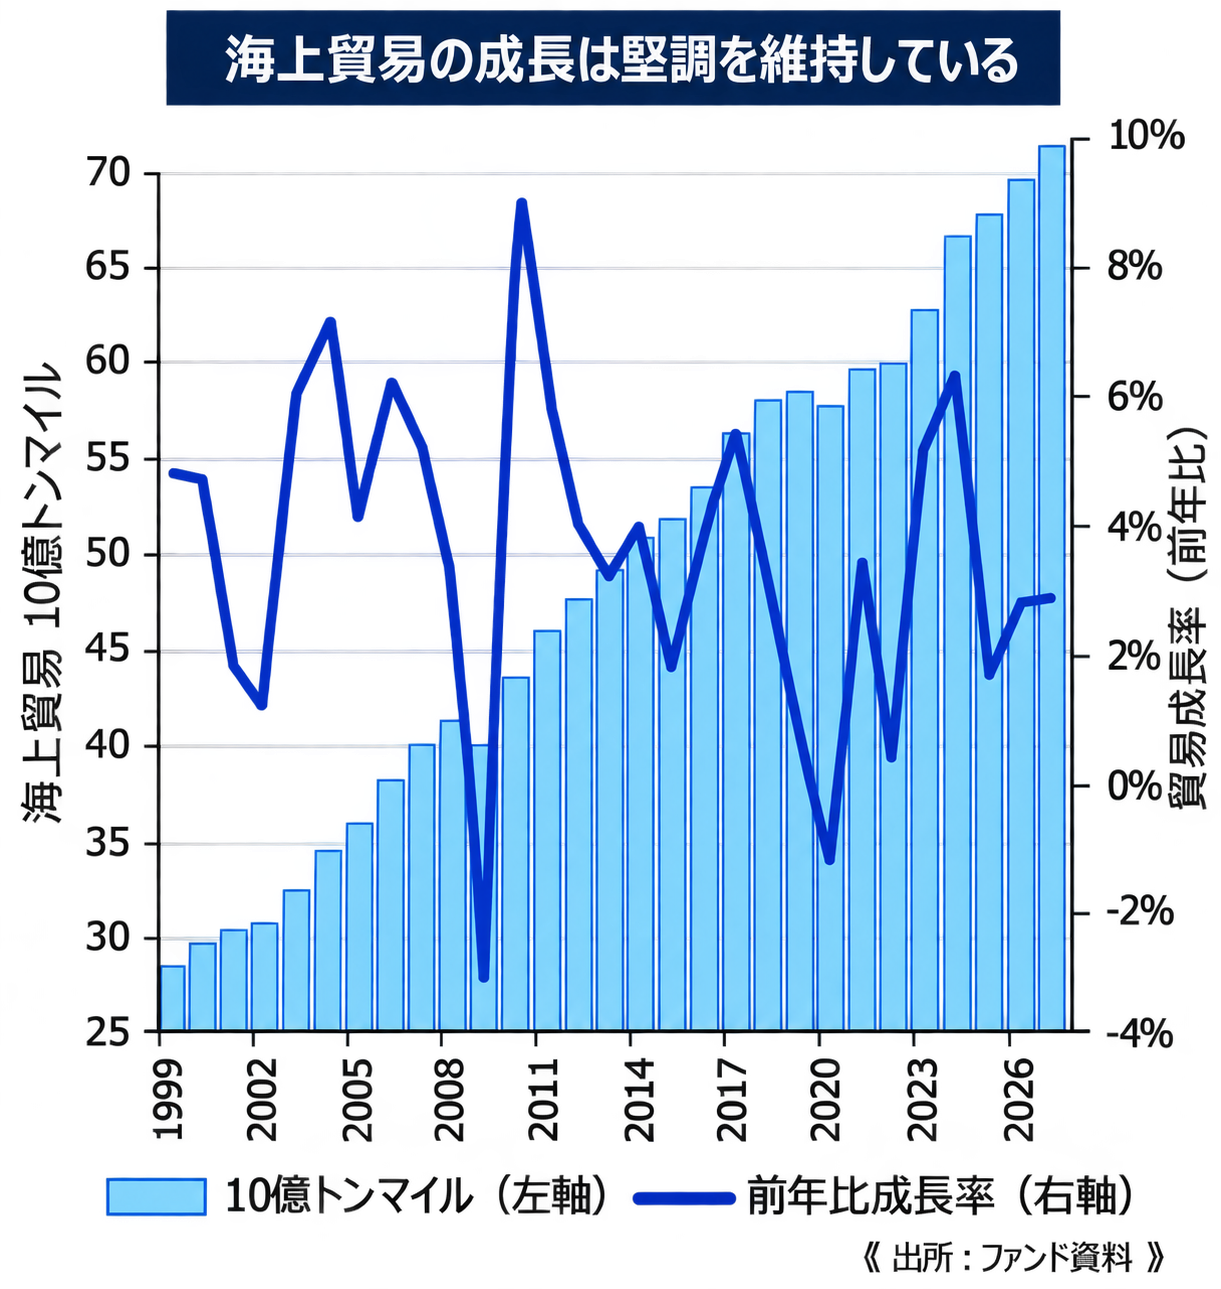
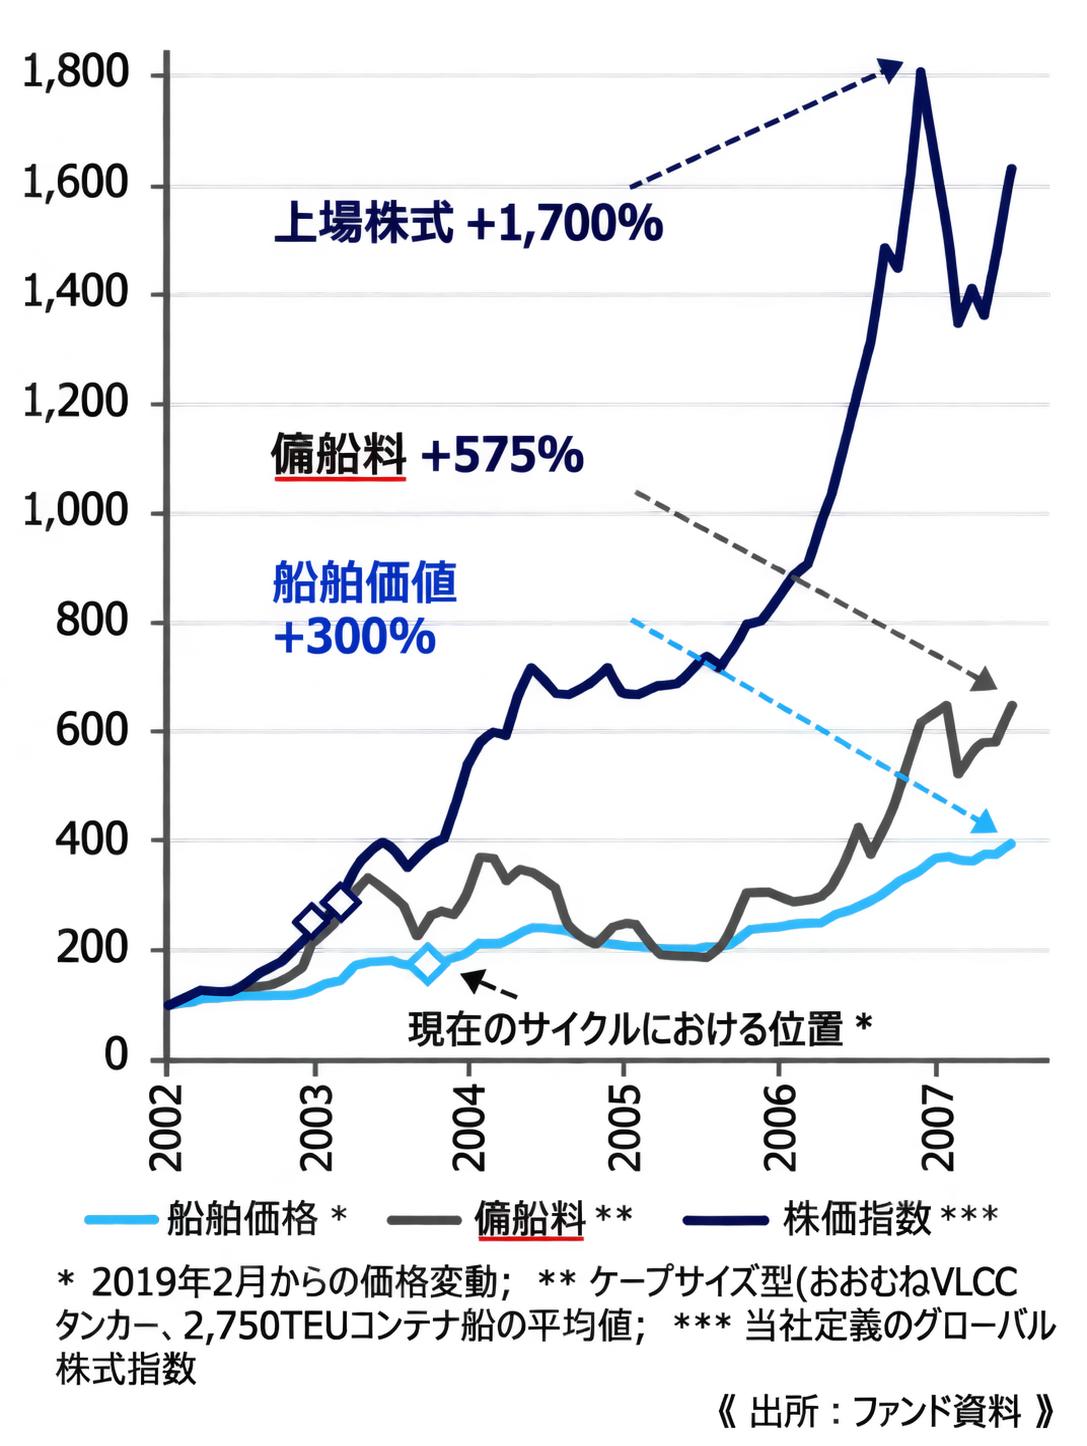
1. 生産能力拡大余地は限られ価格上昇見込み
・ 新造船受注残高からスクラップ船を差し引いた残高は、30年ぶりの低水準
・ 造船能力は2011年をピークに40%減少
・ 2024年、2025年まで新造船の竣工は限定的
・ 造船費用は上昇(資材と労働力)
・ 銀行融資不足がなお新規受注の制約
2. 新環境規制がさらに生産能力を抑制
・ 国際海事機関の温室効果ガス排出削減規制は旧型船に影響
・ 運行時の減速と廃船加速で一段の輸送能力減
・ 推進機能の設計が不透明で投資停滞
3. 長期需要見通しは強気
・ 世界経済はより資本集約の局面へ
・ グリーンエネルギーのインフラには多額の資金と大量の資材を要する
・ 世界で景気刺激策の影響を受ける
・ コモディティサイクルは拡大
当ファンドは、組み入れられる資産等の値動きのほか為替変動による影響を受けて下落または上昇することがある外国籍投資法人であり、元本保証のない金融商品です。
本資料は、目論見書の補足資料です。「投資リスク」、「手続・手数料等」、「ファンドの費用・税金」など詳細は、交付目論見書にてご確認ください。
当ファンドのお取引に関しては、金融商品取引法第37条の6の規定(いわゆるクーリング・オフ)の適用はありません。
本資料は、投資勧誘を目的としたものではありません。
本資料は、信頼できると思われるデータ・情報に基づいて作成されておりますが、その正確性、信頼性、安全性等について保障するものではありません。
本資料に含まれる過去のパフォーマンスおよび文言等は、将来のいかなるパフォーマンスを保証するものでも、示唆するものでもありません。
これらの情報に関する一切の権利、義務は、その情報提供者に帰属します。この情報の内容は、情報提供者の事由により変更されることがあります。
本資料に掲載された情報に基づく判断については、閲覧者ご自身の責任のもとに行うこととし、万一本資料の情報により、閲覧者が損失を被ったとしても、販売会社および当該情報提供者はいかなる損害に対しても一切の責任を負うものではありません。
購入のお申込みの際は、販売会社から投資法人説明書(交付目論見書)をあらかじめまたは同時にお渡ししますので、必ずお受け取りになり、詳細をよくお読みいただき、投資に関してはご自身でご判断ください。また、あらかじめ交付される契約締結前交付書面など(目論見書補完書面を含む)の内容をよくお読みください。